Life Insurance for Garment Workers in Bangladesh: How to Protect Your Family & Secure Your Financial Future
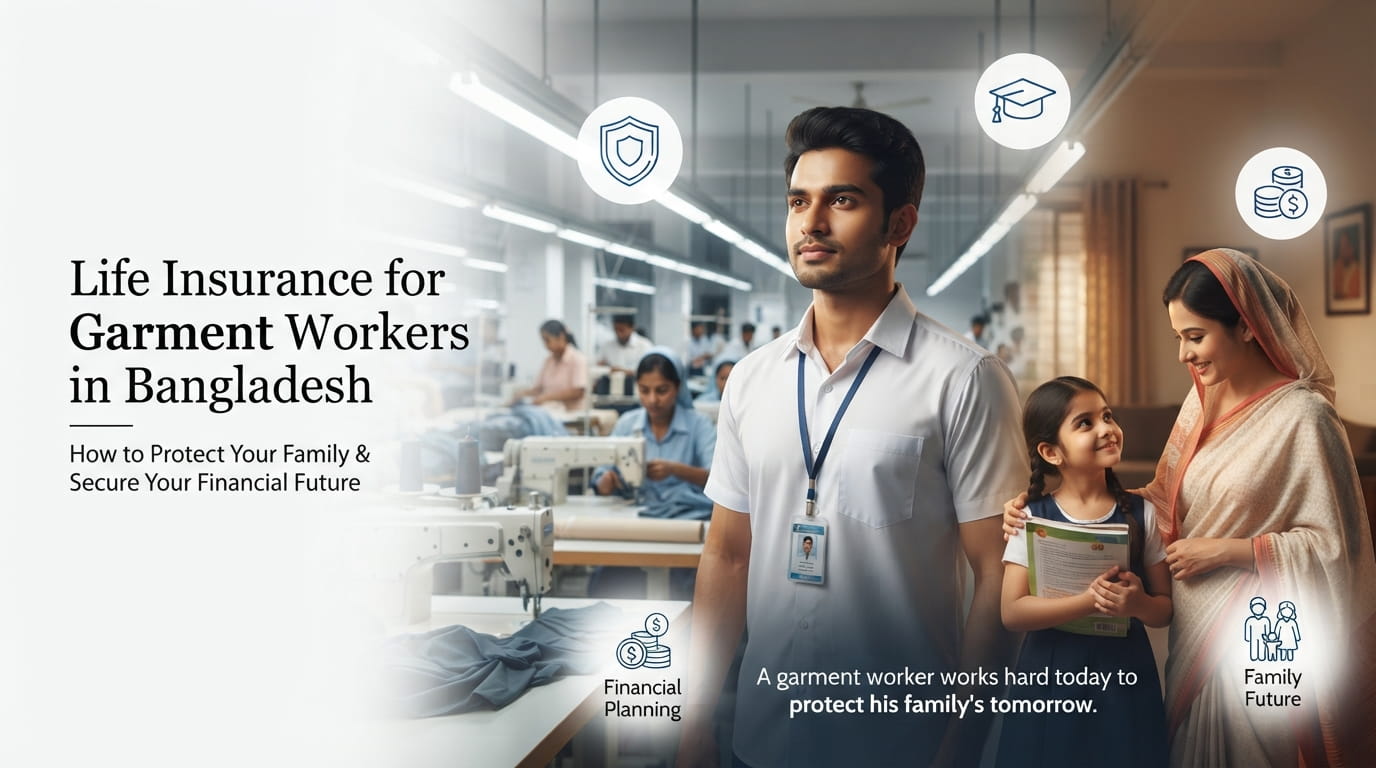
সকালটা তখনও পুরোপুরি জেগে ওঠেনি।
গাজীপুরের একটি ব্যস্ত এলাকায় ভোরের আলো ফুটতে শুরু করেছে। রাস্তার পাশে চায়ের দোকান খুলছে, কেউ কর্মস্থলের উদ্দেশে বের হচ্ছেন, আবার কেউ দিনের প্রথম বাসটি ধরার জন্য দ্রুত পা বাড়াচ্ছেন।
রাকিবও তাদের একজন।
প্রতিদিনের মতো আজও তিনি সময়মতো কারখানায় পৌঁছানোর প্রস্তুতি নিচ্ছেন। বয়স খুব বেশি নয়। কিন্তু দায়িত্ব কম নয়। মাসের বেতন হাতে আসার পর সেই টাকা শুধু তাঁর নিজের প্রয়োজনেই খরচ হয় না।
বাসাভাড়া দিতে হয়। বাজার করতে হয়। মেয়ের স্কুলের খরচ দিতে হয়। বৃদ্ধ বাবা-মায়ের প্রয়োজনেও পাশে দাঁড়াতে হয়। মাসের শেষে যতটুকু সম্ভব, একটু savings করার চেষ্টাও থাকে।
রাকিবের সবচেয়ে বড় স্বপ্নও খুব সাধারণ।
মেয়েটা যেন ভালোভাবে পড়াশোনা করতে পারে। বাবা-মায়ের প্রয়োজনের সময় যেন তিনি পাশে থাকতে পারেন। আর পরিবারটা যেন আগামী দিনগুলোতে একটু বেশি নিশ্চিন্তে থাকতে পারে।
এই স্বপ্নগুলো হয়তো খুব বড় নয়। কিন্তু একটি পরিবারের কাছে এগুলোর মূল্য অনেক।
এখন একবার অন্যভাবে ভাবুন।
কোনো এক কারণে যদি রাকিবের নিয়মিত income হঠাৎ বন্ধ হয়ে যায়, তাহলে শুধু একজন মানুষের আয়ই বন্ধ হবে না—পরিবারের অনেকগুলো পরিকল্পনাও অনিশ্চয়তার মুখে পড়তে পারে।
মেয়ের পড়াশোনা কীভাবে চলবে?
বাসাভাড়া ও দৈনন্দিন খরচ কীভাবে সামলানো হবে?
বাবা-মায়ের প্রয়োজনের সময় কে পাশে থাকবে?
এই প্রশ্নগুলো ভয় দেখানোর জন্য নয়।
বরং এগুলো আমাদের মনে করিয়ে দেয়—financial planning শুধু বেশি আয় করা মানুষের জন্য নয়।
যে মানুষটি প্রতিদিন পরিশ্রম করে পরিবারের দায়িত্ব পালন করছেন, তাঁর জন্যও ভবিষ্যতের financial protection নিয়ে ভাবা গুরুত্বপূর্ণ হতে পারে।
বাংলাদেশের garment industry-তে কর্মরত অনেক মানুষের আয় তাঁদের পরিবারের দৈনন্দিন জীবনের একটি গুরুত্বপূর্ণ অংশ। গাজীপুর, নারায়ণগঞ্জ বা চট্টগ্রামের মতো garment-industry এলাকাগুলোতে হাজারো পরিবার কর্মজীবী সদস্যের আয়ের ওপর তাদের বর্তমান ও ভবিষ্যতের পরিকল্পনা সাজায়।
সেখানেই আসে একটি গুরুত্বপূর্ণ প্রশ্ন—
“আমার income-এর ওপর যারা নির্ভরশীল, আমার অনুপস্থিতিতে তাদের financial future কীভাবে আরও পরিকল্পিতভাবে সুরক্ষিত রাখা যায়?”
এই প্রশ্নের উত্তর সবার জন্য এক নয়।
কারও জন্য emergency savings বেশি গুরুত্বপূর্ণ হতে পারে, কারও জন্য সন্তানের education planning, আবার কারও জন্য life insurance হতে পারে broader financial planning-এর একটি অংশ।
তাই life insurance for garment workers in Bangladesh নিয়ে কথা বলার অর্থ শুধু একটি policy কেনার কথা বলা নয়।
এর অর্থ হলো—আজকের আয়, পরিবারের দায়িত্ব এবং আগামী দিনের স্বপ্নকে একসঙ্গে বিবেচনা করে একটু আগে থেকেই পরিকল্পনা করা।
কারণ financial protection-এর আসল উদ্দেশ্য শুধু টাকা নয়।
এর সঙ্গে জড়িয়ে থাকে একটি সন্তানের পড়াশোনা, একজন বাবা-মায়ের ভরসা, একজন spouse-এর নিরাপত্তা এবং একটি পরিবারের আগামী দিনের স্বপ্ন।
🔷 কেন বাংলাদেশের Garment Workers-এর জন্য Life Insurance নিয়ে ভাবা গুরুত্বপূর্ণ?
বাংলাদেশের garment sector-এর সঙ্গে যুক্ত পরিবারগুলোর আর্থিক বাস্তবতা একেক রকম। গাজীপুর, নারায়ণগঞ্জ বা চট্টগ্রামের মতো শিল্পাঞ্চলে একজন worker-এর মাসিক আয় অনেক সময় পরিবারের নিয়মিত জীবনযাপনের গুরুত্বপূর্ণ ভিত্তি হতে পারে।
ধরুন, একজন worker-এর বেতন থেকে প্রতি মাসে—
🔸পরিবারের খাবারের খরচ চলছে
🔸বাসাভাড়া দেওয়া হচ্ছে
🔸সন্তানের স্কুলের খরচ দেওয়া হচ্ছে
🔸বাবা-মাকে সাহায্য করা হচ্ছে
🔸বিদ্যুৎ, গ্যাস, যাতায়াত ও অন্যান্য বিল দেওয়া হচ্ছে
🔸সামান্য হলেও savings করা হচ্ছে
এখন এই আয়ের ওপর যদি পরিবারটি নির্ভরশীল হয়, তাহলে ভবিষ্যতের financial protection নিয়ে আগে থেকেই চিন্তা করা যুক্তিসঙ্গত হতে পারে।
তবে একটি বিষয় গুরুত্বপূর্ণ: প্রত্যেক garment worker-এর জন্য একই ধরনের insurance প্রয়োজন হবে—এমন নয়। কারও আয়, বয়স, পরিবার, dependents, existing savings এবং financial goals আলাদা।
তাই life insurance-কে “অবশ্যই কিনতে হবে” হিসেবে না দেখে family financial planning-এর একটি সম্ভাব্য অংশ হিসেবে দেখা ভালো।
🔷 Life Insurance for Garment Workers কী?
Life insurance for garment workers হলো এমন একটি জীবনবীমা ব্যবস্থা, যেখানে নির্দিষ্ট policy terms ও conditions অনুযায়ী policyholder-এর মৃত্যু বা policy maturity-সহ প্রযোজ্য পরিস্থিতিতে policy document-এ উল্লেখিত সুবিধা পাওয়া যেতে পারে।
সহজ ভাষায়, একজন worker তাঁর পরিবারের ভবিষ্যৎ আর্থিক প্রয়োজন বিবেচনা করে একটি জীবনবীমা policy নিতে পারেন। Policy অনুযায়ী নিয়মিত বা নির্দিষ্ট পদ্ধতিতে payment করতে হয় এবং নির্ধারিত শর্ত পূরণ হলে policy-তে উল্লেখিত benefit প্রযোজ্য হতে পারে।
এখানে “কত টাকা premium” বা “কত coverage” হবে—তার একটি universal উত্তর নেই। বয়স, income, policy type, term, eligibility এবং অন্যান্য বিষয় অনুযায়ী actual amount নির্ধারিত হতে পারে।
তাই কোনো policy নেওয়ার আগে শুধু monthly payment দেখলেই হবে না। Policy কী দিচ্ছে, কতদিনের জন্য, কী conditions আছে এবং কোন পরিস্থিতিতে benefit প্রযোজ্য—এসব বুঝে নেওয়া জরুরি।
🔷 কীভাবে Life Insurance একজন Garment Worker-এর পরিবারকে আর্থিকভাবে সাহায্য করতে পারে?
একজন worker-এর পরিবারে তাঁর income-এর ভূমিকা যদি গুরুত্বপূর্ণ হয়, তাহলে তাঁর অনুপস্থিতিতে financial pressure তৈরি হতে পারে।
Life insurance সেই ঝুঁকির সবকিছু দূর করে না। কিন্তু policy অনুযায়ী প্রযোজ্য benefit থাকলে পরিবারকে নির্দিষ্ট financial support দেওয়ার একটি ব্যবস্থা তৈরি হতে পারে।
বিশেষ করে বিবেচনা করা যেতে পারে—
🔸 পরিবারের নিয়মিত আর্থিক দায়িত্ব
একজন worker হয়তো পরিবারের প্রধান উপার্জনকারী, আবার অনেক ক্ষেত্রে স্বামী-স্ত্রী দুজনেই আয় করেন। Policy planning-এর সময় পরিবারের ওপর কার কতটা financial dependency আছে তা বোঝা গুরুত্বপূর্ণ।
🔸সন্তানের ভবিষ্যৎ
সন্তানের পড়াশোনা, স্কুল, কলেজ বা ভবিষ্যৎ শিক্ষা নিয়ে planning করতে সময় লাগে। জীবনবীমা কিছু policy-তে savings বা education-oriented financial planning-এর সঙ্গে যুক্ত হতে পারে।
🔸বাবা-মায়ের দায়িত্ব
অনেক কর্মী নিজের পরিবারের পাশাপাশি বৃদ্ধ বাবা-মাকেও অর্থনৈতিকভাবে সহায়তা করেন। তাই financial planning করার সময় dependents-এর তালিকায় বাবা-মাকেও বিবেচনা করা উচিত।
🔸দীর্ঘমেয়াদি financial planning
Life insurance শুধু বর্তমানের বিষয় নয়। কিছু policy protection-এর পাশাপাশি savings বা future-oriented financial goals-এর সঙ্গে সম্পর্কিত হতে পারে। National Life Insurance PLC-এর প্রকাশিত product information-এ savings, pension, child-focused এবং group insurance-সহ বিভিন্ন ধরনের পরিকল্পনার উল্লেখ রয়েছে।
তবে মনে রাখতে হবে, কোনো benefit guaranteed ধরে নেওয়া উচিত নয় যদি তা নির্দিষ্ট policy document-এ স্পষ্টভাবে উল্লেখ না থাকে।
🔷 Life Insurance-এর প্রধান সুবিধাগুলো কী হতে পারে?
Garment workers-এর ক্ষেত্রে জীবনবীমার সম্ভাব্য সুবিধা মূলত family protection এবং structured financial planning-এর সঙ্গে সম্পর্কিত।
প্রাসঙ্গিক বিষয়গুলো হতে পারে:
🔸পরিবারের জন্য নির্দিষ্ট আর্থিক সুরক্ষার ব্যবস্থা তৈরি করা
🔸ভবিষ্যৎ financial goals নিয়ে disciplined planning করা
🔸সন্তানের শিক্ষা বা ভবিষ্যৎ প্রয়োজনের জন্য পরিকল্পনা করা
🔸দীর্ঘমেয়াদি savings-oriented লক্ষ্য বিবেচনা করা
🔸নির্দিষ্ট policy অনুযায়ী maturity বা অন্যান্য applicable benefits সম্পর্কে পরিকল্পনা করা
🔸nominee-এর মাধ্যমে policy-related benefit পাওয়ার কাঠামো তৈরি করা
তবে প্রতিটি policy-এর benefit এক নয়। তাই “life insurance নিলেই পরিবার নির্দিষ্ট পরিমাণ টাকা পাবে”—এভাবে সাধারণীকরণ করা ঠিক নয়।
🔷 একটি সহজ Numerical Example
ধরুন, এটি একটি শুধু illustrative example।
একজন garment worker মাসে Tk 20,000 আয় করেন।
ধরা যাক তাঁর পরিবারের মাসিক ব্যয়ের মধ্যে রয়েছে—
🔸খাবার ও বাজার: Tk 8,000
🔸বাসাভাড়া ও utilities: Tk 5,000
🔸সন্তানের শিক্ষা: Tk 2,500
🔸বাবা-মাকে সহায়তা: Tk 1,500
🔸যাতায়াত ও অন্যান্য প্রয়োজন: Tk 2,000
মোট খরচ দাঁড়াল প্রায় Tk 19,000।
অর্থাৎ মাস শেষে savings-এর সুযোগ খুব সীমিত।
এখন financial protection নিয়ে চিন্তা করার সময় প্রথম প্রশ্ন হওয়া উচিত—“আমি কত premium দিতে পারব?” নয়। বরং আগে ভাবতে হবে:
“আমার পরিবারের কোন খরচগুলো আমার income-এর ওপর সবচেয়ে বেশি নির্ভরশীল?”
এরপর existing savings, emergency fund, family responsibilities এবং long-term goals বিবেচনা করে insurance-related contribution কতটা affordable হবে তা দেখা যেতে পারে।
এই উদাহরণটি কোনো National Life Insurance PLC policy rate, premium বা guaranteed benefit নির্দেশ করছে না। Actual premium বা coverage policy type, age, eligibility, term এবং অন্যান্য applicable factors-এর ওপর নির্ভর করবে।
🔷 Life Insurance বেছে নেওয়ার আগে একজন Garment Worker কী কী দেখবেন?
একটি policy নেওয়ার আগে কিছু practical প্রশ্ন নিজেকে করা ভালো।
১. পরিবারের financial responsibility কত?
আপনার income-এর ওপর কয়জন মানুষ নির্ভরশীল—সেটি লিখে ফেলুন।
২. মাসে কত টাকা comfortably দেওয়া সম্ভব?
শুধু policy নেওয়ার জন্য এমন payment commitment করা উচিত নয় যা নিয়মিত household budget-কে চাপের মধ্যে ফেলে।
৩. আপনার মূল লক্ষ্য কী?
আপনার লক্ষ্য হতে পারে—
🔸family protection
🔸child's education
🔸long-term savings
🔸pension planning
🔸অথবা অন্য কোনো financial goal
লক্ষ্য পরিষ্কার হলে relevant policy সম্পর্কে প্রশ্ন করা সহজ হয়।
৪. Policy duration কত?
Policy কত বছরের এবং maturity কখন—এটি বুঝুন।
৫. Payment frequency কী?
Monthly, yearly বা নির্দিষ্ট payment arrangement থাকলে আপনার income pattern-এর সঙ্গে সেটি সামঞ্জস্যপূর্ণ কি না দেখুন।
৬. Exclusions ও conditions কী?
Policy document-এর exclusions, conditions এবং অন্যান্য গুরুত্বপূর্ণ clauses মনোযোগ দিয়ে পড়ুন।
৭. Nominee-এর তথ্য ঠিক আছে কি?
Nominee-এর নাম, সম্পর্ক এবং প্রয়োজনীয় তথ্য সঠিকভাবে দেওয়া হয়েছে কি না নিশ্চিত করুন।
৮. Claim-এর জন্য কী কী documents প্রয়োজন হতে পারে?
Policy নেওয়ার সময় claim-related requirements সম্পর্কে পরিষ্কার ধারণা নেওয়া ভালো।
🔷 National Life Insurance PLC-এর কোন ধরনের পণ্য প্রাসঙ্গিক হতে পারে?
National Life Insurance PLC-এর প্রকাশিত তথ্য অনুযায়ী প্রতিষ্ঠানটির product portfolio-তে individual life insurance, group life insurance, pension, monthly savings, child protection, children education security, whole life, microinsurance এবং বিভিন্ন group insurance plan রয়েছে।
Garment worker বা তাঁদের পরিবারের ক্ষেত্রে সব product সমানভাবে relevant হবে না। Financial goal অনুযায়ী কিছু category সম্পর্কে আলোচনা করা যেতে পারে।
🔷 Monthly Savings Insurance
যারা নিয়মিতভাবে savings-এর সঙ্গে insurance protection-এর ধারণাকে যুক্ত করতে চান, তাদের জন্য monthly savings-oriented insurance সম্পর্কে জানা যেতে পারে।
National Life Insurance PLC-এর Monthly Savings Insurance-এর প্রকাশিত তথ্য অনুযায়ী এটি savings ও security-এর সমন্বিত পরিকল্পনা হিসেবে উপস্থাপিত হয়েছে। নির্দিষ্ট plan-এ payment, maturity এবং applicable benefits-এর শর্ত policy document অনুযায়ী বুঝতে হবে।
🔷 Child Protection বা Children Education Security
যেসব garment worker-এর সন্তান আছে এবং ভবিষ্যতের education-related financial goal নিয়ে planning করতে চান, তারা child-focused insurance options সম্পর্কে জানতে পারেন।
এখানে মূল বিষয় হলো সন্তানের ভবিষ্যতের জন্য আলাদা financial goal তৈরি করা—তবে actual benefit অবশ্যই নির্দিষ্ট policy terms অনুযায়ী বিবেচনা করতে হবে। National Life Insurance PLC-এর প্রকাশিত product list-এ Child Protection Policy এবং Children Education Security Plan রয়েছে।
🔷 Pension বা Assurance Cum Pension
দীর্ঘমেয়াদে নিজের ভবিষ্যৎ income requirement নিয়ে ভাবছেন এমন কর্মীরা pension-oriented options সম্পর্কে advisor-এর সঙ্গে আলোচনা করতে পারেন।
Retirement planning শুধু উচ্চ আয়ের মানুষের বিষয় নয়। কর্মজীবনের সময় থেকেই ভবিষ্যতের financial need সম্পর্কে ভাবা একটি দীর্ঘমেয়াদি planning process।
🔷 Group Insurance
যদি কোনো factory বা organization-এর মাধ্যমে group insurance facility থাকে, তাহলে employee হিসেবে সেই coverage-এর terms সম্পর্কে জানা গুরুত্বপূর্ণ।
National Life Insurance PLC-এর প্রকাশিত product information-এ Group Term Insurance, Group Endowment Insurance, Group Economy Insurance এবং Group Anticipated Insurance-এর মতো group products-এর উল্লেখ আছে।
গুরুত্বপূর্ণ: কোন worker কোন product-এর জন্য eligible এবং কোন benefit প্রযোজ্য হবে, তা product-specific terms ও eligibility-এর ওপর নির্ভর করবে।
🔷 Garment Workers কীভাবে Family Financial Planning শুরু করবেন?
আপনি যদি আজ থেকেই planning শুরু করতে চান, খুব জটিল কিছু করার প্রয়োজন নেই।
ধাপ ১: মাসিক খরচ লিখুন
গত এক মাসে কোথায় কত টাকা খরচ হয়েছে লিখে ফেলুন।
ধাপ ২: Dependents চিহ্নিত করুন
আপনার income-এর ওপর কারা নির্ভরশীল তা লিখুন।
ধাপ ৩: ভবিষ্যৎ লক্ষ্য ঠিক করুন
সন্তানের শিক্ষা, বাড়ি, retirement বা পরিবারের অন্য প্রয়োজন—যে লক্ষ্যগুলো গুরুত্বপূর্ণ সেগুলো আলাদা করুন।
ধাপ ৪: Existing savings দেখুন
ব্যাংক savings, emergency fund বা অন্য financial resources থাকলে সেগুলো বিবেচনা করুন।
ধাপ ৫: Affordable contribution নির্ধারণ করুন
Insurance-related payment যেন household budget-এর জন্য অসহনীয় না হয়।
ধাপ ৬: Policy বুঝে নিন
শুধু brochure বা কারও কথার ওপর নির্ভর না করে policy document-এর terms, conditions, exclusions ও applicable benefits বুঝুন।
ধাপ ৭: Nominee তথ্য যাচাই করুন
পরিবারের পরিস্থিতি পরিবর্তন হলে nominee information update করার প্রয়োজন হতে পারে।
ধাপ ৮: প্রয়োজনে Advisor-এর সঙ্গে কথা বলুন
আপনার situation অনুযায়ী প্রশ্ন করুন। বুঝতে সমস্যা হলে আবার ব্যাখ্যা চাইুন।
🔷 Garment Workers-এর সাধারণ কিছু ভুল
Insurance planning-এর সময় কয়েকটি ভুল এড়িয়ে চলা গুরুত্বপূর্ণ।
শুধু কম payment দেখে policy নেওয়া: কম payment মানেই আপনার financial goal-এর জন্য উপযুক্ত policy—এমন নয়।
🔸 Terms না পড়া: policy document না বুঝে sign করা উচিত নয়।
🔸 Exclusions উপেক্ষা করা: কোন পরিস্থিতিতে benefit প্রযোজ্য নাও হতে পারে, তা জানা দরকার।
🔸 ভুল তথ্য দেওয়া: proposal বা policy-related information দেওয়ার সময় সঠিক তথ্য দেওয়া গুরুত্বপূর্ণ।
🔸 Nominee information ভুলে যাওয়া: পরিবারের পরিবর্তনের সঙ্গে nominee information-ও review করা প্রয়োজন হতে পারে।
🔸 Income-এর তুলনায় বেশি commitment নেওয়া: নিয়মিত household expenses ক্ষতিগ্রস্ত করে এমন financial commitment এড়িয়ে চলা উচিত।
🔸 সব insurance policy একই মনে করা: protection, savings, pension, child-focused বা group insurance—প্রতিটির উদ্দেশ্য ও terms আলাদা হতে পারে।
🔸 Documents নিরাপদে না রাখা: policy-related documents, payment records এবং গুরুত্বপূর্ণ যোগাযোগের তথ্য নিরাপদে সংরক্ষণ করুন।
🔷 Life Insurance এবং একজন Garment Worker-এর পরিবারের ভবিষ্যৎ
আবার রাকিবের কথায় ফিরে আসি।
রাকিবের স্বপ্ন খুব বড় কিছু নয়। মেয়েটা যেন পড়াশোনা চালিয়ে যেতে পারে। বাবা-মায়ের প্রয়োজন হলে যেন পাশে দাঁড়াতে পারেন। পরিবারের কেউ যেন শুধু আজকের income-এর ওপর নির্ভর করে ভবিষ্যৎ নিয়ে অনিশ্চয়তায় না থাকে।
Financial planning আসলে এখানেই অর্থপূর্ণ হয়।
এটি শুধু টাকা জমা করার বিষয় নয়। এটি হলো—আজকের income দিয়ে আগামী দিনের দায়িত্বগুলোকে কীভাবে একটু গোছানো যায়।
একজন garment worker-এর পরিশ্রমের প্রতিটি মাসিক বেতন পরিবারের জীবনে গুরুত্বপূর্ণ। সেই income-এর সঙ্গে যদি পরিবার, সন্তান, বাবা-মা এবং ভবিষ্যতের স্বপ্ন যুক্ত থাকে, তাহলে financial protection নিয়েও সময়মতো ভাবা স্বাভাবিক।
Life insurance সেই planning-এর একটি সম্ভাব্য অংশ হতে পারে। কিন্তু policy নেওয়ার আগে নিজের financial situation বুঝতে হবে, affordability বিবেচনা করতে হবে এবং policy terms ভালোভাবে জানতে হবে।
National Life Insurance PLC-এর প্রকাশিত তথ্য অনুযায়ী প্রতিষ্ঠানটি ২৩ এপ্রিল ১৯৮৫ থেকে life insurance business পরিচালনা করছে এবং বর্তমানে ৭০৫টি branch/business point-এর তথ্য প্রকাশ করেছে।
আপনার প্রয়োজন যদি family protection, child education, savings, pension বা group insurance-এর সঙ্গে সম্পর্কিত হয়, তাহলে প্রাসঙ্গিক option সম্পর্কে একজন National Life Insurance PLC advisor-এর সঙ্গে কথা বলতে পারেন। কাছের branch-এ গিয়ে প্রশ্ন করুন, policy document বুঝে নিন এবং সিদ্ধান্ত নেওয়ার আগে আপনার নিজের financial capacity-এর সঙ্গে মিলিয়ে দেখুন।
Insurance কেনার আগে বুঝুন। প্রশ্ন করুন। তারপর সিদ্ধান্ত নিন।
কারণ আপনার পরিবারের financial future একটি policy-এর নামের চেয়েও গুরুত্বপূর্ণ।
🔷 Frequently Asked Questions
১. বাংলাদেশে garment workers-এর জন্য life insurance কী?
Garment workers-এর জন্য life insurance হলো এমন একটি financial protection arrangement, যেখানে নির্দিষ্ট policy terms ও conditions অনুযায়ী মৃত্যু, maturity বা অন্য applicable পরিস্থিতিতে policy document-এ উল্লেখিত benefit পাওয়া যেতে পারে। Actual benefit policy-specific।
২. Garment workers-এর life insurance কেন প্রয়োজন হতে পারে?
যদি কোনো worker-এর income-এর ওপর spouse, সন্তান, বাবা-মা বা অন্য family members নির্ভরশীল হন, তাহলে ভবিষ্যৎ financial protection নিয়ে ভাবা গুরুত্বপূর্ণ হতে পারে। Life insurance সেই broader financial planning-এর একটি সম্ভাব্য অংশ।
৩. Life insurance কি সব garment worker-এর জন্য একই রকম?
না। একজন worker-এর বয়স, income, dependents, financial goals, affordability, policy term এবং eligibility আলাদা হতে পারে। তাই সবার জন্য একই ধরনের policy বা একই coverage উপযুক্ত হবে—এমন ধরে নেওয়া ঠিক নয়।
৪. একজন garment worker কত টাকার life insurance নিতে পারেন?
এর কোনো universal amount নেই। পরিবারের financial responsibility, income, existing savings, affordability, policy type এবং eligibility বিবেচনা করতে হয়। Actual coverage ও premium নির্দিষ্ট policy terms এবং applicable underwriting-এর ওপর নির্ভর করতে পারে।
৫. Life insurance কি সন্তানের education planning-এ সাহায্য করতে পারে?
কিছু child-focused বা education-oriented insurance plan ভবিষ্যৎ education-related financial planning-এর জন্য বিবেচনা করা যেতে পারে। National Life Insurance PLC-এর প্রকাশিত product information-এ Children Education Security Plan ও child protection-related products রয়েছে।
৬. Monthly savings insurance কী?
Monthly Savings Insurance এমন একটি insurance-oriented savings plan যেখানে নির্দিষ্ট payment structure-এর মাধ্যমে savings এবং insurance protection-এর ধারণা একসঙ্গে থাকতে পারে। National Life Insurance PLC-এর প্রকাশিত MSI তথ্য অনুযায়ী নির্দিষ্ট plan-এর term, payment ও benefits policy-specific।
৭. Factory employee হিসেবে Group Insurance সম্পর্কে কী জানতে হবে?
আপনার employer যদি group insurance facility দেয়, তাহলে coverage, eligibility, applicable benefits, exclusions এবং claim requirements সম্পর্কে HR বা authorized insurance representative-এর কাছ থেকে পরিষ্কারভাবে জানা উচিত।
৮. Life insurance নেওয়ার আগে কী কী document প্রয়োজন হতে পারে?
প্রয়োজনীয় documents product ও application-এর ধরন অনুযায়ী ভিন্ন হতে পারে। সাধারণভাবে পরিচয়, nominee এবং অন্যান্য প্রয়োজনীয় তথ্য লাগতে পারে। নির্দিষ্ট policy নেওয়ার আগে authorized advisor-এর কাছ থেকে বর্তমান document requirements জেনে নিন।
৯. Nominee কেন গুরুত্বপূর্ণ?
Nominee হলো policy-তে নির্ধারিত ব্যক্তি, যিনি policy terms অনুযায়ী প্রযোজ্য benefit পাওয়ার ক্ষেত্রে গুরুত্বপূর্ণ ভূমিকা রাখতে পারেন। তাই nominee-এর তথ্য সঠিক রাখা এবং প্রয়োজন হলে পরিস্থিতি অনুযায়ী update করা গুরুত্বপূর্ণ।
১০. National Life Insurance PLC-এর কোন policy garment workers-এর জন্য উপযুক্ত?
একটি নির্দিষ্ট policy সবার জন্য উপযুক্ত নয়। Family protection, child education, savings, pension বা group coverage—আপনার লক্ষ্য কী তার ওপর relevant option নির্ভর করবে। National Life Insurance PLC-এর বিভিন্ন product category সম্পর্কে advisor-এর সঙ্গে আলোচনা করে terms বুঝে নেওয়া ভালো।
১১. Life insurance কি savings account-এর মতো?
না। Life insurance এবং সাধারণ savings account একই বিষয় নয়। কিছু insurance product-এর মধ্যে savings-oriented feature থাকতে পারে, কিন্তু protection, policy term, benefit এবং conditions আলাদা। তাই policy document না বুঝে দুটিকে একই হিসেবে দেখা উচিত নয়।
১২. Garment worker-এর মাসিক income কম হলে কী করবেন?
প্রথমে household budget, dependents, existing savings এবং essential expenses হিসাব করুন। এরপর আপনার সামর্থ্যের বাইরে কোনো financial commitment না নিয়ে affordable options সম্পর্কে authorized advisor-এর সঙ্গে আলোচনা করুন।
১৩. Policy নেওয়ার আগে সবচেয়ে গুরুত্বপূর্ণ কী বুঝতে হবে?
Policy-এর benefits, premium বা payment schedule, term, eligibility, exclusions, maturity conditions, nominee requirements এবং applicable claim process বুঝতে হবে। কোনো বিষয় পরিষ্কার না হলে sign করার আগে প্রশ্ন করা উচিত।
১৪. National Life Insurance PLC-এর সঙ্গে কীভাবে যোগাযোগ করা যায়?
National Life Insurance PLC-এর প্রকাশিত company information অনুযায়ী তাদের head office ঢাকার Karwan Bazar এলাকায় এবং call centre নম্বর 16749। Branch বা advisor-এর মাধ্যমে product-specific information ও policy terms সম্পর্কে জানা যেতে পারে।
১৫. Life insurance নেওয়ার আগে কি advisor-এর সঙ্গে কথা বলা উচিত?
হ্যাঁ, product-specific বিষয় বুঝতে authorized advisor-এর সঙ্গে কথা বলা সহায়ক হতে পারে। তবে শুধু advisor-এর ব্যাখ্যার ওপর নির্ভর না করে policy document নিজেও পড়ে বুঝে নেওয়া এবং নিজের financial capacity ও goals-এর সঙ্গে মিলিয়ে সিদ্ধান্ত নেওয়া গুরুত্বপূর্ণ।
← Back to Insights
NLI Archive / 2026
Trending Analysis
Life Insurance for Garment Workers in Bangladesh
N
NLI Editorial
© National Life Insurance Co. Ltd.
Share:
FB
LN