Life Insurance for Software Developers in Bangladesh: Benefits, Costs, and How to Choose a Plan
Why a Successful IT Career Does Not Always Mean Financial Security
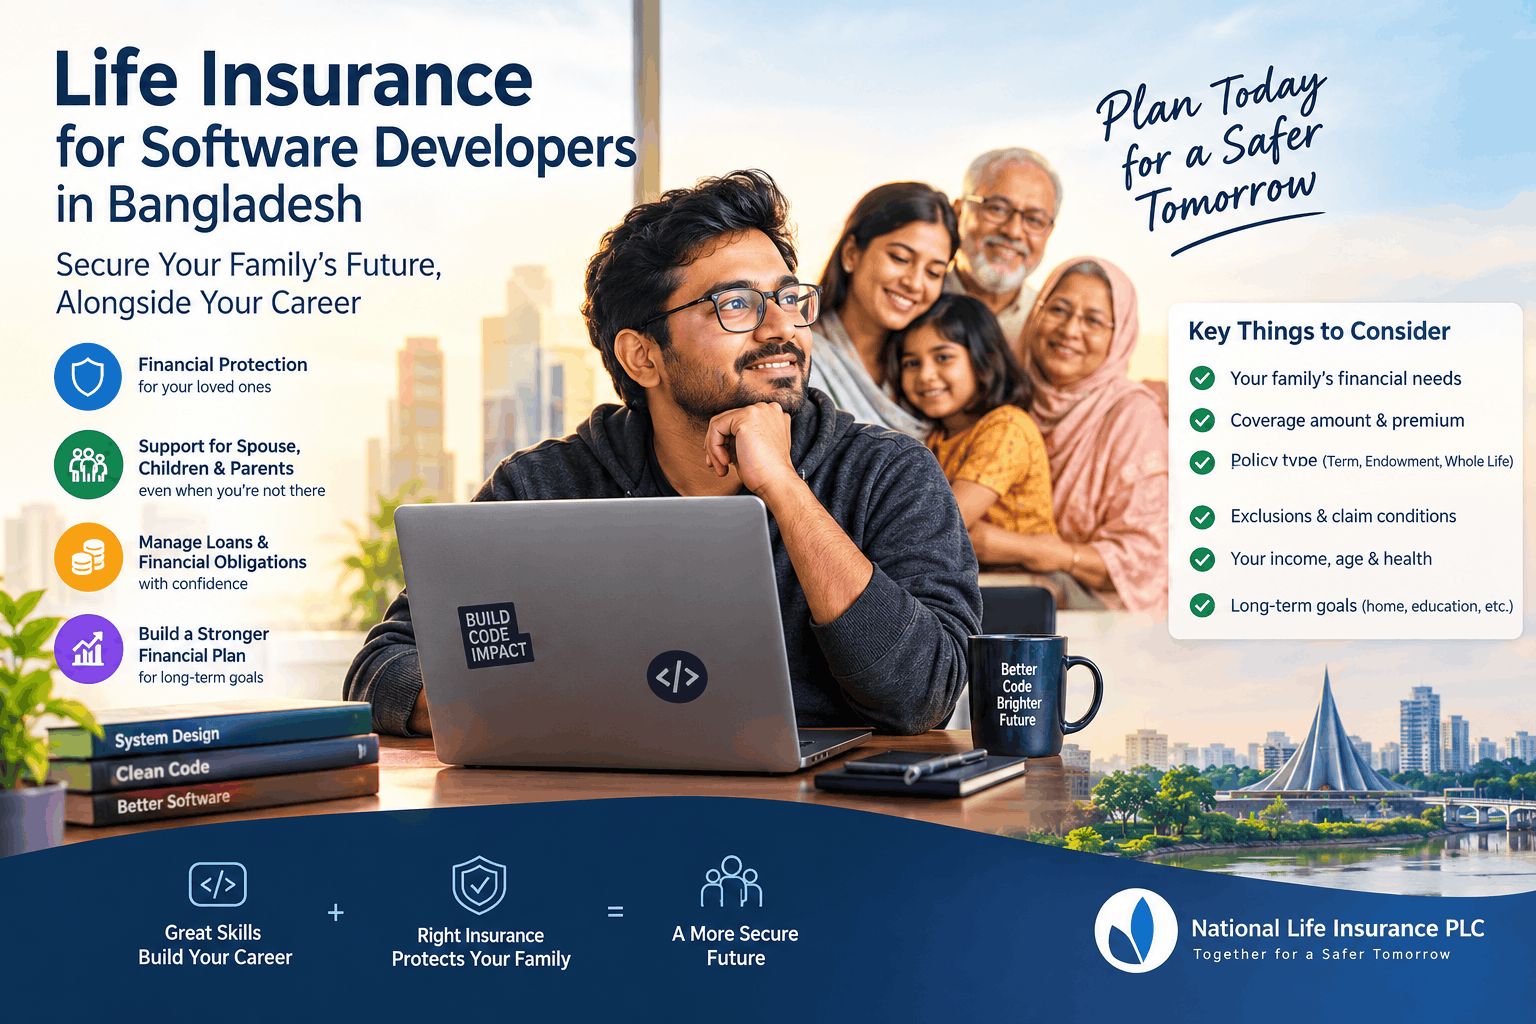
২০২৬ সালে Bangladesh-এর একজন software developer-এর career বাইরে থেকে বেশ attractive মনে হতে পারে। ভালো salary, international clients, remote work, flexible schedules—সব মিলিয়ে মনে হয় financial future বেশ secure।
কিন্তু career growth আর family financial security কি একই জিনিস?
ঢাকার ৩০ বছর বয়সী fictional software engineer Arif Rahman-এর কথা ধরা যাক। Arif একটি technology company-তে কাজ করেন। অফিসের কাজের পাশাপাশি তিনি international clients-এর জন্য freelance projects-ও করেন। তাঁর স্ত্রী Nusrat, বৃদ্ধ বাবা-মা এবং ভবিষ্যতে নিজের apartment কেনার স্বপ্ন রয়েছে।
Arif নিয়মিত income করেন। কিন্তু তাঁর income থেকেই বাসাভাড়া, family expenses, parents-এর support, savings এবং future plans-এর খরচ চলে। Freelance project-এর payment কখনো সময়মতো আসে, কখনো কয়েক সপ্তাহ দেরি হয়। সবকিছু manage করলেও একটি বিষয় নিয়ে তিনি খুব বেশি ভাবেননি: তাঁর income-এর ওপর নির্ভরশীল মানুষগুলোর long-term financial protection কতটা প্রস্তুত?
এই প্রশ্নটি শুধু Arif-এর নয়। Bangladesh-এর software developers, software engineers, IT professionals এবং freelancers—অনেকের জন্যই এটি গুরুত্বপূর্ণ।
Life insurance for software developers in Bangladesh হলো এমন একটি financial-planning consideration, যা একজন developer-এর অনুপস্থিতিতে তাঁর পরিবারের সম্ভাব্য financial needs নিয়ে আগেভাগে পরিকল্পনা করতে সাহায্য করতে পারে। উপযুক্ত policy-তে covered event ঘটলে এবং policy-এর conditions পূরণ হলে beneficiary নির্ধারিত benefit পেতে পারেন। তবে benefit, exclusions, premium এবং payout নির্ভর করে নির্দিষ্ট policy-এর terms-এর ওপর।
What Is Life Insurance for Software Developers?
Life insurance হলো insurer এবং policyholder-এর মধ্যে একটি contractual arrangement। Policyholder নির্ধারিত premium পরিশোধ করেন, আর policy-এর শর্ত অনুযায়ী covered event ঘটলে insurer নির্ধারিত benefit প্রদান করে।
একজন software developer-এর জন্য life insurance-এর উদ্দেশ্য শুধু একটি policy কেনা নয়। মূল লক্ষ্য হলো তাঁর income-এর ওপর নির্ভরশীল পরিবারের future financial needs বিবেচনা করা।
উদাহরণ হিসেবে, একজন developer-এর family হয়তো তাঁর income দিয়ে নিচের খরচগুলো পরিচালনা করে:
🔸Monthly rent, groceries এবং utility bills
🔸Spouse ও children-এর living expenses
🔸Parents-এর regular financial support
🔸Existing loans বা অন্যান্য financial obligations
🔸Children-এর education এবং long-term family goals
Life insurance-এর উপযুক্ততা নির্ধারণের সময় developer-এর age, income, dependants, existing savings, debts এবং policy terms একসঙ্গে বিবেচনা করা প্রয়োজন।
🔷 Why IT Professionals Need a Different Financial Perspective
Software developers অনেক সময় তাঁদের career-কে skill development, salary growth, certifications এবং international opportunities-এর মাধ্যমে evaluate করেন। এগুলো গুরুত্বপূর্ণ, কিন্তু financial planning-এর আরেকটি অংশ হলো income-এর ওপর পরিবারের dependency বোঝা।
একজন salaried developer-এর regular monthly salary থাকতে পারে। অন্যদিকে, একজন freelance developer-এর income project, client এবং payment schedule অনুযায়ী পরিবর্তিত হতে পারে। দুই ক্ষেত্রেই family protection-এর প্রয়োজনীয়তা থাকতে পারে, কিন্তু planning approach একরকম নাও হতে পারে।
🔷 7 Reasons Software Developers Should Consider Life Insurance
1. Protecting Your Family’s Everyday Expenses
একটি পরিবারের financial stability শুধু বড় savings-এর ওপর নির্ভর করে না। মাসের পর মাস groceries, rent, electricity, transportation এবং healthcare-এর মতো recurring expenses মেটানোও গুরুত্বপূর্ণ।
Arif-এর মতো একজন developer যদি family-এর প্রধান income earner হন, তাহলে তাঁর income বন্ধ হয়ে গেলে পরিবারের দৈনন্দিন budget চাপের মধ্যে পড়তে পারে।
Appropriate life insurance coverage থাকলে policy-এর terms অনুযায়ী পাওয়া benefit family-কে eligible expenses পরিচালনা করতে আর্থিক সহায়তা দিতে পারে। তবে এটি guaranteed replacement income নয়; payout নির্ভর করে policy conditions এবং claim assessment-এর ওপর।
2. Supporting Your Spouse and Children
অনেক IT professional future family goals নিয়ে পরিকল্পনা করেন—children-এর education, spouse-এর financial independence এবং একটি stable household তৈরি করা।
কিন্তু long-term goals-এর পাশাপাশি unexpected financial disruption-এর বিষয়টিও বিবেচনা করা প্রয়োজন।
Life insurance planning-এর সময় ভাবুন:
🔸পরিবারের কত বছরের essential living expenses বিবেচনা করা দরকার?
🔸Children-এর future education-এর জন্য কত অর্থ প্রয়োজন হতে পারে?
🔸Spouse-এর নিজের income বা savings আছে কি?
🔸পরিবারের অন্য কোনো reliable financial support রয়েছে কি?
এই প্রশ্নগুলোর উত্তর coverage estimate-কে আরও realistic করতে সাহায্য করবে।
3. Managing Outstanding Loans and Financial Obligations
অনেক software developer home purchase, apartment financing, personal borrowing বা অন্যান্য financial commitments-এর কথা ভাবেন।
যদি আপনার নামে outstanding debt থাকে, তাহলে financial planning-এর সময় সেই obligation অন্তর্ভুক্ত করা উচিত। Policy benefit পাওয়া গেলে তা family-এর financial needs মেটাতে ব্যবহার করা সম্ভব হতে পারে, তবে beneficiary rights, legal obligations এবং policy terms বিবেচনা করতে হবে।
একটি গুরুত্বপূর্ণ নিয়ম হলো: শুধু loan amount দেখে coverage নির্ধারণ করবেন না। Family living expenses এবং অন্যান্য financial responsibilities-ও হিসাব করুন।
4. Planning for Freelance Income Uncertainty
Freelancing-এর সুবিধা অনেক—international clients, flexible working hours এবং একাধিক income source তৈরি করার সুযোগ। তবে monthly earnings সব সময় predictable নয়।
ধরা যাক, Arif-এর একটি client project শেষ হয়েছে, কিন্তু পরবর্তী project শুরু হতে এক মাস দেরি হচ্ছে। তাঁর savings এই temporary gap সামলাতে সাহায্য করতে পারে। কিন্তু দীর্ঘমেয়াদি family protection-এর প্রশ্নটি আলাদা।
Freelance developers-এর জন্য একটি practical approach হলো:
🔸Emergency savings এবং life insurance-কে আলাদা planning tools হিসেবে দেখা।
🔸Variable income-এর কারণে premium commitment নেওয়ার আগে average income এবং low-income months বিবেচনা করা।
🔸Policy premium নিয়মিত পরিশোধ করা সম্ভব হবে কি না, তা যাচাই করা।
🔸Income পরিবর্তিত হলে coverage needs আবার review করা।
Life insurance emergency fund-এর বিকল্প নয়। Emergency fund সাধারণত short-term financial shocks সামলাতে সাহায্য করে, আর life insurance নির্দিষ্ট policy conditions-এর অধীনে covered risk-এর জন্য benefit দিতে পারে।
5. Supporting Dependent Parents
Bangladesh-এর অনেক working professional নিজেদের spouse বা children-এর পাশাপাশি বাবা-মায়ের খরচও বহন করেন।
Parents-এর medicines, living expenses বা regular household support যদি আপনার income-এর ওপর নির্ভর করে, তাহলে coverage calculation-এ এই responsibilities বিবেচনা করুন।
Arif-এর মতো একজন developer হয়তো তাঁর parents-কে প্রতি মাসে একটি নির্দিষ্ট amount পাঠান। তাঁর financial plan-এ এই recurring commitment অন্তর্ভুক্ত না করলে প্রয়োজনীয় coverage-এর estimate অসম্পূর্ণ হতে পারে।
6. Building a More Complete Financial Plan
Financial planning মানেই শুধু savings account-এ টাকা রাখা নয়। এর মধ্যে emergency fund, debt management, long-term savings এবং প্রয়োজন অনুযায়ী insurance protection অন্তর্ভুক্ত থাকতে পারে।
Life insurance সব financial problem সমাধান করে না। তবে এটি একটি broader financial plan-এর অংশ হতে পারে, বিশেষ করে যখন পরিবারের অন্য সদস্যরা আপনার income-এর ওপর নির্ভরশীল।
7. Starting Early May Offer More Options
কিছু life insurance policy-তে younger applicants-এর premium তুলনামূলকভাবে কম হতে পারে। তবে actual premium নির্ভর করে age, health and underwriting requirements, coverage amount, policy duration, product design এবং অন্যান্য insurer-specific factors-এর ওপর।
তাই শুধু কম বয়সে policy কেনার সিদ্ধান্ত নেবেন না। Coverage-এর প্রয়োজন, affordability এবং policy conditions যাচাই করে সিদ্ধান্ত নিন।
🔷 How Much Life Insurance Coverage Does a Software Developer Need?
Coverage নির্ধারণের কোনো একক formula সবার জন্য উপযুক্ত নয়। তবে একটি simple needs-based calculation আপনাকে প্রাথমিক estimate তৈরি করতে সাহায্য করতে পারে।
একটি practical starting point হলো:
Estimated coverage need = Family living expenses + Other financial obligations − Available savings and existing protection
এটি একটি planning estimate, insurer-এর official quotation বা guaranteed recommendation নয়।
🔷 A Hypothetical Coverage Calculation for a Bangladeshi IT Professional
ধরা যাক, Arif-এর family-এর financial situation এমন:
- Monthly essential family expenses: BDT 35,000
- Annual essential expenses: BDT 4,20,000
- Essential expenses for 10 years: BDT 42,00,000
- Additional education funding goal: BDT 8,00,000
- Outstanding debt: BDT 5,00,000
- Total estimated financial needs: BDT 55,00,000
- Available savings considered for this calculation: BDT 10,00,000
- Illustrative funding gap: BDT 45,00,000
এই example-এ Arif-এর estimated funding gap হলো BDT 45 lakh। তবে এর অর্থ এই নয় যে তাঁকে ঠিক এই amount-এর life insurance policy কিনতেই হবে।
বাস্তবে coverage calculation করার সময় existing life insurance, other financial assets, future income, inflation, dependants-এর changing needs এবং কত বছরের household expenses cover করতে চান—এসব বিষয় বিবেচনা করা প্রয়োজন।
একই financial need-এর জন্য savings এবং insurance benefits একসঙ্গে হিসাব করার সময় double-counting এড়িয়ে চলুন। পাশাপাশি, emergency fund বা অন্য নির্দিষ্ট financial goal-এর জন্য রাখা savings পুরোপুরি available ধরে নেওয়াও ঠিক হবে না।
একজন software developer বা IT professional-এর জন্য এই calculation একটি practical starting point হতে পারে। Final coverage amount নির্ধারণের আগে নিজের financial responsibilities, affordable premium এবং নির্বাচিত policy-এর terms ও conditions carefully review করা উচিত।
🔷 What Determines Life Insurance Premiums in Bangladesh?
Software developers প্রায়ই জানতে চান, “আমার monthly premium কত হবে?”
সঠিক উত্তর হলো—আপনার personal details এবং নির্বাচিত policy-এর তথ্য ছাড়া নির্ভরযোগ্য premium বলা সম্ভব নয়। তবে কয়েকটি গুরুত্বপূর্ণ factor সাধারণত life insurance premium নির্ধারণে ভূমিকা রাখতে পারে।
- Applicant's age: আবেদনকারীর বয়স policy pricing-এ প্রভাব ফেলতে পারে। তাই আবেদন করার সময় insurer-এর age-related pricing rules যাচাই করা জরুরি।
- Health and underwriting: Insurer-এর health assessment এবং underwriting requirements অনুযায়ী policy terms ও premium পরিবর্তিত হতে পারে।
- Coverage amount: সাধারণভাবে, বেশি coverage-এর জন্য premium বেশি হতে পারে, যদিও প্রকৃত cost নির্ভর করে policy-এর structure ও অন্যান্য factors-এর ওপর।
- Policy duration: Policy কত বছর কার্যকর থাকবে, তা premium calculation-এ ভূমিকা রাখতে পারে।
- Product type: Protection-focused policy এবং savings বা maturity benefits-সহ policy-এর costs ও benefits একরকম নয়।
- Payment frequency: Monthly, quarterly, half-yearly বা annual payment-এর মতো available options অনুযায়ী payment arrangement ভিন্ন হতে পারে।
- Additional benefits or riders: কোনো policy-তে optional riders বা additional benefits থাকলে অতিরিক্ত premium প্রযোজ্য হতে পারে।
ধরা যাক, Arif তাঁর family-এর financial protection-এর জন্য life insurance নিতে চান। শুধু monthly premium কম দেখে policy নির্বাচন করার পরিবর্তে, তাঁর উচিত coverage amount, payment obligations, policy duration, exclusions এবং claim conditions তুলনা করা।
Practical tip: National Life Insurance PLC বা অন্য কোনো insurer-এর কাছ থেকে personalized quotation নেওয়ার সময় নিজের প্রয়োজনীয় coverage, payment capacity এবং available policy options সম্পর্কে পরিষ্কার ধারণা দিন। এতে নিজের budget-এর সঙ্গে মানানসই policy বেছে নেওয়া সহজ হবে।
🔷 How Much Should You Budget for Premiums?
Premium-এর জন্য এমন amount নির্বাচন করা গুরুত্বপূর্ণ, যা আপনার regular expenses এবং savings goals-এর সঙ্গে sustainable থাকে।
উদাহরণস্বরূপ, আপনার monthly income BDT 80,000 হলে প্রথমে rent, food, family support, debt payments, savings এবং other essential expenses হিসাব করুন। এরপর বাকি budget-এর মধ্যে insurance premium comfortably দেওয়া সম্ভব কি না, তা যাচাই করুন।
এখানে কোনো নির্দিষ্ট premium amount বা percentage-কে সবার জন্য উপযুক্ত বলা ঠিক হবে না। Different policies-এর price এবং benefits আলাদা হতে পারে। তাই actual quotation সংগ্রহ করে একই ধরনের coverage-এর সঙ্গে তুলনা করুন।
Remember: কম premium মানেই automatically best policy নয়। Coverage, exclusions, policy duration, benefits এবং affordability—সবকিছু একসঙ্গে evaluate করতে হবে।
🔷 Which Life Insurance Policy Should a Software Developer Consider?
সব policy সবার জন্য উপযুক্ত নয়। Product selection করার আগে policy-এর purpose এবং terms বুঝতে হবে।
🔸 Term Life Insurance
Term life insurance নির্দিষ্ট period-এর জন্য coverage দিতে পারে। Policy term-এর মধ্যে covered event ঘটলে এবং conditions পূরণ হলে benefit payable হতে পারে।
যাঁরা নির্দিষ্ট সময়ের family responsibilities বা financial obligations বিবেচনা করছেন, তাঁদের জন্য term coverage সম্পর্কে খোঁজ নেওয়া উপকারী হতে পারে—যদি এমন product তাঁদের market-এ available থাকে।
🔸Savings-Linked or Endowment-Type Policies
কিছু life insurance products insurance protection-এর সঙ্গে savings-related benefits যুক্ত করে। তবে benefits, maturity conditions, guaranteed amounts এবং non-guaranteed elements product অনুযায়ী আলাদা হতে পারে।
Policy document না পড়ে কোনো product-কে guaranteed investment return হিসেবে ধরে নেওয়া উচিত নয়।
🔸Whole Life or Other Long-Term Policies
কিছু policy দীর্ঘমেয়াদি বা whole-life protection-এর জন্য design করা হয়। Premium structure, benefit conditions এবং policy duration term-based products থেকে আলাদা হতে পারে।
🔷A Simple Policy Comparison Checklist
কোনো policy কেনার আগে নিচের প্রশ্নগুলোর উত্তর নিন:
🔸What is the exact coverage amount?
🔸What events are covered, and what exclusions apply?
🔸কত বছর premium দিতে হবে?
🔸Premium কি আপনার current এবং expected future income-এর সঙ্গে sustainable?
🔸Policy lapse হলে কী consequences হতে পারে?
🔸Maturity benefit বা cash value থাকলে সেটি কীভাবে calculate করা হয়?
🔸Claim করার জন্য কোন documents প্রয়োজন?
🔸Policy surrender, cancellation বা modification করলে কী conditions প্রযোজ্য?
শুধু agent-এর verbal explanation-এর ওপর নির্ভর না করে official policy documents পড়ুন এবং গুরুত্বপূর্ণ বিষয় লিখিতভাবে confirm করুন।
🔷 Why National Life Insurance PLC May Be Worth Researching
Bangladesh-এ life insurance provider বিবেচনা করার সময় National Life Insurance PLC একটি company যা prospective policyholders research করতে পারেন। তবে কোনো নির্দিষ্ট company নির্বাচন করার আগে তার current products, policy terms, premium quotation এবং service information যাচাই করা জরুরি।
একজন software developer-এর জন্য company research করার সময় শুধু brand recognition নয়, বরং নিজের প্রয়োজনের সঙ্গে available policy-এর suitability বিবেচনা করা উচিত।
National Life Insurance PLC-এর official website এবং authorised representatives-এর মাধ্যমে বর্তমান product information, eligibility requirements, benefits এবং premium details সম্পর্কে জানতে পারেন। কোনো নির্দিষ্ট policy আপনার জন্য available কি না, তা সরাসরি confirm করুন।
🔷 Questions to Ask Before Choosing a Policy
National Life Insurance PLC অথবা অন্য কোনো insurer-এর সঙ্গে কথা বলার সময় জিজ্ঞাসা করুন:
🔸আমার age এবং financial needs অনুযায়ী কোন policy options available?
🔸Coverage amount এবং premium কীভাবে নির্ধারিত হবে?
🔸Policy-তে কোন exclusions, waiting periods বা special conditions আছে?
🔸Premium payment-এর available methods এবং schedules কী?
🔸Claim submission এবং settlement-এর documented process কী?
🔸Policy lapse, surrender বা premature termination হলে কী হতে পারে?
Company-এর current official documents যাচাই করে সিদ্ধান্ত নিন। কোনো product-এর availability, premium, benefits বা claim outcome সম্পর্কে written confirmation ছাড়া নিশ্চয়তা ধরে নেওয়া উচিত নয়।
🔷 Common Life Insurance Mistakes IT Professionals Should Avoid
Choosing Coverage Without Calculating Family Needs
শুধু colleague বা friend-এর coverage দেখে policy নেওয়া ঠিক নয়। আপনার family expenses, dependants এবং liabilities আলাদা হতে পারে।
🔸 Buying More Than You Can Sustain
একটি বড় policy তখনই practical, যখন premium দীর্ঘমেয়াদে পরিশোধ করা সম্ভব। Income irregular হলে low-income months-ও budget-এ ধরুন।
🔸 Ignoring Policy Exclusions
Coverage amount আকর্ষণীয় হলেও exclusions এবং conditions না বুঝলে policy সম্পর্কে ভুল ধারণা তৈরি হতে পারে। Policy document carefully পড়ুন।
🔸 Treating Insurance as an Emergency Fund
Life insurance benefit সাধারণত নির্দিষ্ট covered conditions-এর অধীনে payable হয়। এটি আপনার daily cash reserve-এর বিকল্প নয়।
🔸 Providing Incomplete Information
Application-এ প্রয়োজনীয় information accurate এবং complete দিন। ভুল বা incomplete information claim assessment-এ সমস্যা তৈরি করতে পারে, policy terms এবং applicable law অনুযায়ী।
🔸 Forgetting to Review Your Coverage
Career, marriage, children, home purchase বা parents-এর financial needs পরিবর্তিত হলে আপনার protection needs-ও বদলাতে পারে। তাই major life changes-এর পর coverage review করুন।
🔷 Frequently Asked Questions
1. Is life insurance necessary for software developers in Bangladesh?
Life insurance সবার জন্য একইভাবে necessary নয়। তবে আপনার income-এর ওপর spouse, children বা parents নির্ভরশীল হলে এবং আপনার অনুপস্থিতিতে financial hardship হওয়ার সম্ভাবনা থাকলে life insurance বিবেচনা করা যেতে পারে।
2. How much life insurance coverage does a software engineer need?
Coverage নির্ধারণের জন্য family expenses, dependants, outstanding debt, future goals, available savings এবং existing insurance বিবেচনা করুন। Needs-based calculation একটি starting point দিতে পারে, কিন্তু final amount personal circumstances অনুযায়ী নির্ধারণ করা উচিত।
3. What is the life insurance premium for IT professionals in Bangladesh?
একটি নির্দিষ্ট premium সবার জন্য প্রযোজ্য নয়। Age, health assessment, coverage amount, policy duration এবং product terms-এর ওপর premium নির্ভর করতে পারে। Actual quotation-এর জন্য insurer-এর সঙ্গে যোগাযোগ করুন।
4. Can freelance software developers apply for life insurance?
Freelance developers application করতে পারবেন কি না এবং কী conditions প্রযোজ্য হবে, তা insurer-এর eligibility criteria এবং underwriting process-এর ওপর নির্ভর করে। Income records এবং প্রয়োজনীয় documents প্রস্তুত রাখা helpful হতে পারে।
5. Can I get life insurance if my income changes every month?
Variable income থাকলেই কোনো নির্দিষ্ট policy-এর eligibility নিশ্চিত বা বাতিল—কোনোটিই ধরে নেওয়া উচিত নয়। Insurer-এর requirements যাচাই করুন এবং এমন premium commitment বেছে নিন, যা আপনার income fluctuations বিবেচনায় sustainable।
6. Is a savings-linked life insurance policy better than term insurance?
কোনটি better তা আপনার goals-এর ওপর নির্ভর করে। Term coverage এবং savings-linked products-এর purpose, cost, duration এবং benefits আলাদা হতে পারে। Policy terms compare করে সিদ্ধান্ত নিন।
7. Should I buy life insurance before taking a home loan?
Home loan নেওয়ার আগে family financial protection review করা উপকারী হতে পারে। তবে insurance-এর প্রয়োজন ও coverage amount নির্ধারণের সময় loan obligation-এর পাশাপাশি household expenses, savings এবং existing protection-ও বিবেচনা করুন।
8. How can I explore life insurance through National Life Insurance PLC?
National Life Insurance PLC-এর official website বা authorised representative-এর কাছ থেকে current policy information সংগ্রহ করুন। Product availability, premium quotation, benefits, exclusions এবং claim requirements যাচাই করে তারপর সিদ্ধান্ত নিন।
🔷 Final Thoughts: Protect Your Family Alongside Your Career
একজন software developer হিসেবে আপনার career growth-এর জন্য technical skills, client relationships এবং long-term goals নিয়ে পরিকল্পনা করা স্বাভাবিক। কিন্তু financial success-এর আরেকটি দিক হলো—আপনার ওপর নির্ভরশীল মানুষগুলোর financial needs সম্পর্কে আগেভাগে চিন্তা করা।
Arif-এর মতো একজন developer-এর জন্য প্রথম step বড় policy কেনা নয়। বরং family expenses হিসাব করা, existing savings ও obligations বোঝা, emergency fund তৈরি করা এবং প্রয়োজন অনুযায়ী life insurance options তুলনা করা।
আপনি salaried software engineer হন অথবা freelance developer, নিজের financial situation বুঝে সিদ্ধান্ত নিন। National Life Insurance PLC-সহ বিভিন্ন insurer-এর current policy documents এবং quotations compare করে এমন protection খুঁজুন, যা আপনার family needs এবং budget-এর সঙ্গে মানানসই।
আপনার career আপনাকে সামনে এগিয়ে নিয়ে যায়। Thoughtful financial planning আপনাকে সেই journey-তে পরিবারের long-term needs আরও ভালোভাবে বিবেচনা করতে সাহায্য করে।
← Back to Insights
NLI Archive / 2026
Trending Analysis
Life Insurance for Software Developers in Bangladesh: Benefits & Costs
N
NLI Editorial
© National Life Insurance Co. Ltd.
Share:
FB
LN